订报
影音
评论
健康
【大纪元2026年09月13日讯】(大纪元记者侯骏霖台湾台北报导)人民币近期持续走强,离岸人民币兑美元一度逼近6.7元,在岸人民币也升至6.71元附近;专家指出,人民币升值未必代表中国经济基本面转强,反而可能凸显内需疲弱、房市下跌及金融体系累积的风险,中国经济面临的隐性金融危机值得关注。
Youtube频道“希望之声TV”指出,人民币今年以来已升值约4%,高盛近期更预估人民币未来每年可能升值3%至5%,美元兑人民币到2028年底可能降至6元,2031年底进一步降至5.5元。
“希望之声TV”认为,人民币升值不能只看成汇率问题。以今年8月数据来看,中国出口以美元计价的增幅为25%,若以人民币计价,增幅则为18.6%,显示汇率变动也放大了以美元计算的出口增幅。
值得关注的是,人民币升值并不等于中国经济体质改善。“希望之声TV”表示,中国目前出口与内需出现明显落差,AI相关产品甚至出现“量价背离”的现象;部分产品出口金额虽增加,实际出货数量却下降,反映价格因素可能掩盖需求转弱。
CNBC也指出,中国消费疲弱问题仍未改善。“希望之声TV”引述资料指出,中国城镇居民可支配收入增速过去曾接近10%,2025年已降至4.3%,今年上半年为4.4%,仅维持在4%左右。
中国国家统计局资料显示,今年上半年城镇居民人均消费支出年增仅3%,低于同期可支配收入4.4%的增幅,家庭消费能力明显受到压抑。
“希望之声TV”指出,真正值得注意的金融风险可能来自房地产,而非传统的银行挤兑。报导引述麦格理银行(Macquarie Bank)分析指出,中国房价自2021年高点后大幅下跌,整体房价已回到2016年前后水准,过去多年房价涨幅大幅被抹去,家庭资产缩水也进一步削弱消费意愿。
荣鼎集团(Rhodium Group)合伙人怀特(Logan Wright)则指出,中国可能面临一条不同于传统金融危机的风险路径。房地产开发商先因房价与销售下滑陷入困境,企业原本依靠借款及售屋维持资金链,一旦资金断裂,购屋者、员工、供应商及债权人便陆续承受损失,相关坏帐与拖欠款再向金融体系传导。
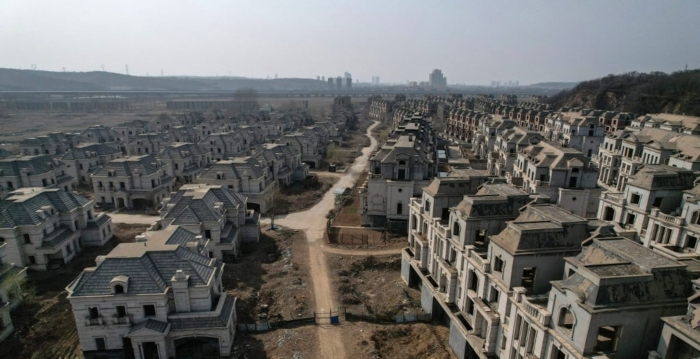
换言之,中国即使没有出现民众排队提款的大规模银行挤兑,也不代表金融风险不存在。烂尾楼、企业欠款、房屋价值下跌及家庭资产缩水,都可能先分散在不同部门形成损失,最后反映在银行资产负债表的不良资产上,形成一个不容易被单一事件引爆、却持续侵蚀金融体系的“信贷黑洞”。
中共近期大举撒钱给金融机构补充资本,也反映金融体系内部承受的压力。路透社报导,中国8家中央金融企业近期宣布合计增资约3600亿元人民币,其中财政部将透过特别国债等方式投入3000亿元,以补充银行及保险业者核心资本,纾解金融机构资本及偿付能力压力。
但“希望之声TV”指出,金融机构增加的是资本,未必代表市场上的信贷需求同步恢复。若中国企业与家庭因房市下跌、收入成长放缓及投资信心不足而不愿借钱,即使银行取得更多资本,仍可能陷入“有资本、没需求”的困境,资金难以转化为新的投资与消费,相关态势仍有待观察。
责任编辑:吕美琪